
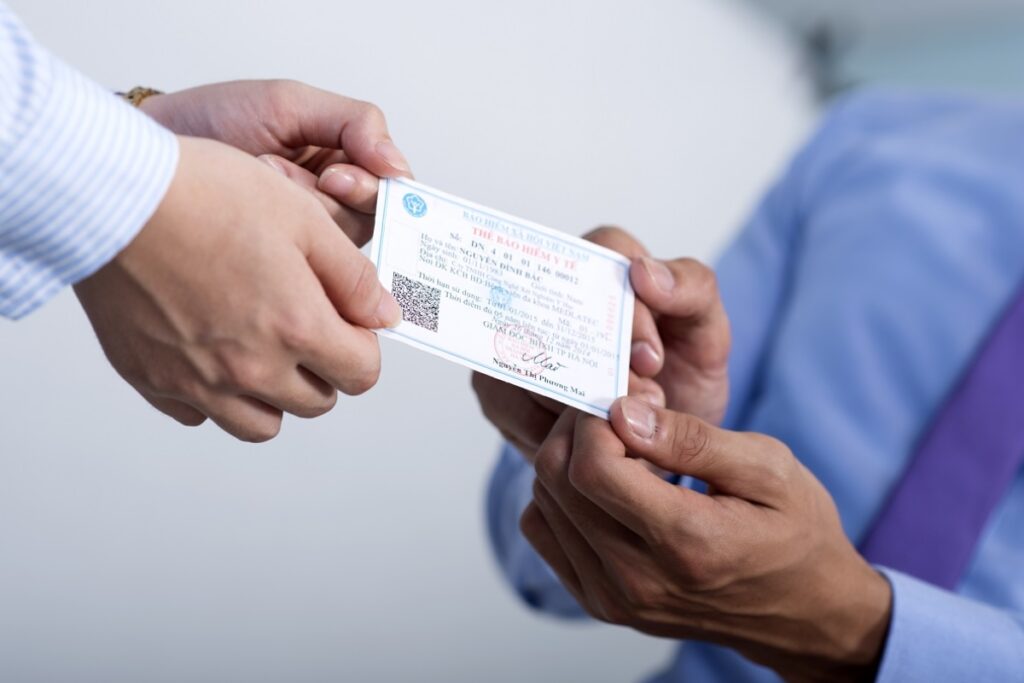
Câu hỏi “sinh viên có nên mua bảo hiểm sức khỏe tư nhân không?” thực ra có hai tầng: tầng thứ nhất là liệu bảo hiểm sức khỏe bổ sung có đáng mua ở giai đoạn sinh viên, và tầng thứ hai — câu hỏi mà bài viết này đặt ra — là liệu có nên vay tiền để mua bảo hiểm đó hay không. Câu trả lời ngắn gọn cho câu hỏi thứ hai là: gần như không bao giờ nên vay tiền để mua bảo hiểm sức khỏe. Nhưng hiểu lý do tại sao, và hiểu khi nào bảo hiểm sức khỏe thực sự cần thiết với sinh viên, mới là điều quan trọng. Bài viết này phân tích đầy đủ quyền lợi bảo hiểm y tế bắt buộc dành cho sinh viên, chi phí thực tế của bảo hiểm sức khỏe tư nhân, những trường hợp nên và không nên mua bổ sung, và cuối cùng — tại sao vay tiền để mua bảo hiểm là cấu trúc tài chính không hợp lý về nguyên tắc.
Sinh Viên Đang Có Quyền Lợi Bảo Hiểm Y Tế Gì?
Trước khi bàn đến việc có nên mua thêm không, cần hiểu rõ sinh viên Việt Nam đang được bảo vệ đến mức nào bởi hệ thống bảo hiểm y tế hiện hành.
Bảo Hiểm Y Tế Học Sinh Sinh Viên Bắt Buộc
Theo Luật Bảo hiểm Y tế và các nghị định hướng dẫn, tất cả học sinh, sinh viên đang theo học tại các cơ sở giáo dục hợp lệ đều thuộc diện tham gia BHYT bắt buộc. Mức đóng bằng 4,5% mức lương cơ sở — khoảng 83.000–95.000 đồng/tháng (tùy năm điều chỉnh lương cơ sở), trong đó nhà nước hỗ trợ 30%, sinh viên đóng 70%.
Quyền lợi cụ thể khi khám chữa bệnh đúng tuyến:
- Tuyến xã/phường (trạm y tế): Thanh toán 100% chi phí trong phạm vi bảo hiểm
- Tuyến huyện: Thanh toán 100% chi phí trong phạm vi bảo hiểm
- Tuyến tỉnh: Thanh toán 80% chi phí trong phạm vi bảo hiểm
- Tuyến trung ương (bệnh viện lớn): Thanh toán 40% nếu không có giấy chuyển viện; 100% nếu cấp cứu
Ngoài ra, từ năm 2024, quy định “thông tuyến huyện” cho phép sinh viên đăng ký BHYT khám bất kỳ cơ sở y tế tuyến huyện nào trên toàn quốc mà không cần giấy chuyển tuyến — rất thuận tiện cho sinh viên học xa nhà.
Giới Hạn Và Khoảng Trống Của BHYT Sinh Viên
BHYT bắt buộc bảo vệ khá tốt cho các chi phí y tế thông thường — nhưng có những khoảng trống rõ ràng:
- Không thanh toán dịch vụ theo yêu cầu: Phòng riêng, dịch vụ cao cấp, bác sĩ theo yêu cầu, máy móc hiện đại không trong danh mục
- Không bao gồm nha khoa: Răng miệng gần như không được BHYT chi trả ngoại trừ một số trường hợp đặc biệt
- Không bao gồm kính mắt, máy trợ thính
- Giới hạn thanh toán theo danh mục thuốc BHYT: Nhiều loại thuốc mới, thuốc biệt dược không trong danh mục — phải tự chi trả
- Phần cùng chi trả 20% tại tuyến tỉnh và 60% tại tuyến TW: Với ca bệnh nặng cần điều trị tại bệnh viện lớn, khoản 20–60% cùng chi trả có thể lên đến hàng chục triệu đồng
Bảo Hiểm Sức Khỏe Tư Nhân Dành Cho Sinh Viên – Chi Phí Và Quyền Lợi Thực Tế
Hiểu rõ thị trường sản phẩm hiện có giúp bạn đánh giá liệu chi phí có xứng đáng với quyền lợi nhận được không.
Phân Loại Sản Phẩm Bảo Hiểm Sức Khỏe Tư Nhân
Có ba nhóm sản phẩm bảo hiểm sức khỏe tư nhân mà sinh viên thường tiếp cận:
Bảo hiểm tai nạn cá nhân (Personal Accident Insurance): Phí từ 200.000–500.000 đồng/năm. Chỉ bảo vệ khi xảy ra tai nạn — không bao gồm bệnh tật. Quyền lợi: bồi thường tử vong/thương tật do tai nạn, trợ cấp nằm viện do tai nạn. Đây là sản phẩm đơn giản nhất và rẻ nhất.
Bảo hiểm sức khỏe bổ sung (Health Insurance / Medical Insurance): Phí từ 1,5–5 triệu đồng/năm với sinh viên 18–22 tuổi (nhóm tuổi rủi ro thấp nhất). Bao gồm: điều trị nội trú, ngoại trú, phẫu thuật, sinh sản (tùy gói). Đây là sản phẩm thường được nhắc đến khi bàn về “bảo hiểm sức khỏe tư nhân cho sinh viên.”
Bảo hiểm nhân thọ có quyền lợi bệnh hiểm nghèo (Critical Illness Rider): Phí từ 5–15 triệu đồng/năm trở lên. Bao gồm quyền lợi bảo vệ tử vong và bổ sung quyền lợi khi mắc bệnh hiểm nghèo (ung thư, đột quỵ, nhồi máu cơ tim…). Đây không phải bảo hiểm sức khỏe thuần túy — đây là sản phẩm kết hợp tiết kiệm/đầu tư, chi phí cao hơn nhiều.
Bảng Chi Phí Và Quyền Lợi Theo Phân Khúc
| Loại sản phẩm | Phí năm (SV 18–22 tuổi) | Quyền lợi chính | Phù hợp với sinh viên |
|---|---|---|---|
| BHYT bắt buộc | ~1–1,1 triệu/năm (phần SV đóng) | Điều trị toàn diện đúng tuyến | Bắt buộc — phải có |
| Bảo hiểm tai nạn cá nhân | 200.000–500.000/năm | Tai nạn, thương tật | Có thể — phí thấp |
| BH sức khỏe bổ sung (nội/ngoại trú) | 1,5–5 triệu/năm | Bổ sung BHYT, viện phí | Tùy hoàn cảnh |
| BH nhân thọ + bệnh hiểm nghèo | 5–15 triệu/năm trở lên | Bảo vệ toàn diện dài hạn | Thường chưa cần thiết ở SV |
Khi Nào Sinh Viên Thực Sự Cần Bảo Hiểm Sức Khỏe Bổ Sung?
Đây là phần quan trọng nhất để đưa ra quyết định đúng — không phải mọi sinh viên đều cần mua thêm.
Bốn Trường Hợp Bảo Hiểm Bổ Sung Thực Sự Có Giá Trị
Sinh viên có bệnh nền hoặc tiền sử bệnh mãn tính: Nếu bạn mắc bệnh cần điều trị định kỳ tại bệnh viện lớn (tuyến trung ương), khoản 40–60% cùng chi trả từ BHYT có thể rất lớn. Bảo hiểm sức khỏe bổ sung giúp giảm gánh nặng phần cùng chi trả này. Lưu ý: nhiều sản phẩm bảo hiểm tư nhân loại trừ các bệnh có từ trước (pre-existing conditions) — cần đọc kỹ điều khoản.
Sinh viên du học hoặc thực tập nước ngoài: BHYT trong nước không có giá trị ở nước ngoài. Sinh viên đi du học hoặc thực tập quốc tế bắt buộc phải có bảo hiểm y tế quốc tế — đây là yêu cầu pháp lý ở nhiều quốc gia (Mỹ, EU, Úc, Canada). Chi phí bảo hiểm y tế quốc tế cho sinh viên dao động từ 5–20 triệu đồng/năm tùy quốc gia và phạm vi bảo vệ.
Sinh viên tham gia hoạt động thể thao nguy hiểm cao: Sinh viên thi đấu thể thao chuyên nghiệp, leo núi, lướt ván, đua xe đạp địa hình — các hoạt động có nguy cơ chấn thương cao — nên có bảo hiểm tai nạn thể thao bổ sung. Phí thường không cao (500.000–2 triệu đồng/năm) nhưng quyền lợi khi cần rất đáng kể.
Sinh viên không có BHYT hợp lệ: Nếu vì lý do nào đó bạn chưa tham gia BHYT sinh viên bắt buộc (trường chưa cập nhật thông tin, chuyển trường giữa chừng), bảo hiểm sức khỏe tư nhân có thể là lớp bảo vệ tạm thời trong giai đoạn chờ kích hoạt BHYT.
Khi Nào Bảo Hiểm Sức Khỏe Bổ Sung Chưa Cần Thiết
Ngược lại, đây là những trường hợp mà bảo hiểm sức khỏe tư nhân chưa tạo ra giá trị đủ lớn để xứng đáng với chi phí:
- Sinh viên khỏe mạnh, không có bệnh nền, học trong nước
- Sinh viên đã có BHYT sinh viên đầy đủ và gia đình có thể hỗ trợ khi xảy ra bệnh nặng
- Sinh viên muốn mua bảo hiểm nhân thọ dài hạn (10–20 năm) trong khi thu nhập chưa ổn định — cam kết đóng phí dài hạn khi chưa có nguồn thu là áp lực tài chính không cần thiết
Tại Sao Không Nên Vay Tiền Để Mua Bảo Hiểm Sức Khỏe
Đây là phần trả lời trực tiếp câu hỏi cốt lõi của bài viết — và câu trả lời có nền tảng nguyên tắc tài chính rõ ràng.
Nguyên Tắc Cơ Bản: Bảo Hiểm Là Chi Phí, Không Phải Tài Sản
Bảo hiểm sức khỏe là một loại chi tiêu bảo vệ — bạn trả tiền để mua quyền được bảo vệ trong một khoảng thời gian. Nếu không xảy ra sự kiện được bảo hiểm, tiền phí không được hoàn lại (trừ các sản phẩm có hoàn phí đặc biệt). Điều này có nghĩa là:
- Vay tiền để mua bảo hiểm = vay tiền để chi tiêu — không phải vay tiền để đầu tư hay mua tài sản tạo ra giá trị
- Bạn phải trả lãi vay (12–25%/năm tùy kênh vay) trên một khoản chi phí — làm tăng tổng chi phí bảo vệ lên đáng kể
- Nếu không may xảy ra sự kiện bảo hiểm trong khi vẫn đang nợ khoản vay mua bảo hiểm, bạn nhận quyền lợi bảo hiểm nhưng vẫn phải trả nợ — hai dòng tiền riêng biệt, không liên quan nhau
Phép Tính Chi Phí Thực Tế Khi Vay Để Mua Bảo Hiểm
Giả sử bảo hiểm sức khỏe bổ sung có phí 3 triệu đồng/năm. Nếu vay tiêu dùng 3 triệu đồng lãi suất 20%/năm để mua:
| Hạng mục | Số tiền |
|---|---|
| Phí bảo hiểm gốc | 3.000.000 đồng |
| Lãi vay (20%/năm, trả trong 12 tháng) | ~330.000 đồng |
| Tổng chi phí thực tế của bảo hiểm | 3.330.000 đồng |
| Mức tăng chi phí | +11% so với trả thẳng |
Khoản tăng 11% nghe có vẻ nhỏ — nhưng đây là chi phí hoàn toàn vô nghĩa. Thay vì vay, bạn chỉ cần tiết kiệm 250.000 đồng/tháng trong 12 tháng là đủ 3 triệu đồng mua bảo hiểm năm sau mà không tốn một đồng lãi vay. Đây là lý do tài chính căn bản nhất để không vay tiền mua bảo hiểm.
Ngoại Lệ Duy Nhất: Bảo Hiểm Y Tế Quốc Tế Khi Du Học Khẩn Cấp
Trường hợp hiếm hoi mà “vay để mua bảo hiểm” có thể tạm chấp nhận được: khi bạn nhận học bổng du học gấp và trường/cơ quan tiếp nhận yêu cầu có bảo hiểm y tế quốc tế trước ngày khởi hành, nhưng bạn chưa có đủ tiền. Trong tình huống này, vay ngắn hạn (dưới 3 tháng) từ gia đình hoặc nguồn lãi thấp là có thể chấp nhận — vì thay thế là mất cơ hội du học có giá trị lớn hơn nhiều.
Nguồn Tài Chính Phù Hợp Để Mua Bảo Hiểm Sức Khỏe Cho Sinh Viên
Thay vì vay, đây là các nguồn tài chính hợp lý hơn để chi trả bảo hiểm sức khỏe tư nhân nếu bạn xác định cần mua.
Năm Nguồn Tài Chính Ưu Tiên Theo Thứ Tự
Tiết kiệm từ thu nhập làm thêm: Sinh viên làm thêm 3–5 triệu đồng/tháng — dành ra 10–15% (300.000–750.000 đồng/tháng) là đủ mua bảo hiểm tai nạn và sức khỏe cơ bản sau vài tháng tiết kiệm.
Hỗ trợ từ gia đình: Bảo hiểm sức khỏe là chi phí bảo vệ hợp lý — khác với vay tiền mua điện thoại hay laptop, đây là khoản chi có thể đề nghị gia đình hỗ trợ mà không gây áp lực.
Học bổng và phụ cấp: Phần lớn học bổng không có điều kiện sử dụng chi tiết — một phần nhỏ (5–10%) dùng cho bảo hiểm sức khỏe là hoàn toàn hợp lý.
Gói bảo hiểm theo nhóm sinh viên: Nhiều trường đại học có gói bảo hiểm sức khỏe tập thể với phí ưu đãi hơn đáng kể so với mua cá nhân — thường thấp hơn 20–40%. Hỏi phòng công tác sinh viên hoặc đoàn thanh niên trường để biết các gói đang có.
Ứng dụng tiết kiệm tích lũy ngắn hạn: Một số ứng dụng fintech cho phép lập “hũ tiết kiệm” mục tiêu (ví dụ: “quỹ bảo hiểm năm sau”) với lãi suất 4–6%/năm. Đây là cách biến mục tiêu mua bảo hiểm thành thói quen tiết kiệm có kỷ luật.
Nếu bạn đang cần vay cho các nhu cầu sinh viên hợp lệ khác — học phí, thiết bị học tập — hãy tham khảo chợ tin vay và đăng tin vay miễn phí để tìm nguồn vốn phù hợp với hoàn cảnh của bạn.
So Sánh Chi Phí Bảo Vệ Sức Khỏe Toàn Diện Cho Sinh Viên
Để hình dung rõ hơn bức tranh tài chính, đây là mô hình bảo vệ toàn diện hợp lý cho một sinh viên điển hình với chi phí hàng tháng:
| Lớp bảo vệ | Sản phẩm | Chi phí tháng |
|---|---|---|
| Lớp 1 – Bắt buộc | BHYT sinh viên | ~80.000–90.000 đồng |
| Lớp 2 – Nên có | Bảo hiểm tai nạn cá nhân | ~30.000–40.000 đồng |
| Lớp 3 – Tùy chọn (nếu có bệnh nền hoặc du học) | BH sức khỏe bổ sung | ~125.000–400.000 đồng |
| Tổng chi phí bảo vệ hợp lý | ~210.000–530.000 đồng/tháng |
Với sinh viên khỏe mạnh học trong nước, chỉ cần Lớp 1 và Lớp 2 là đủ bảo vệ cơ bản — tổng chi phí khoảng 120.000–130.000 đồng/tháng, hoàn toàn có thể tiết kiệm được từ thu nhập làm thêm.
Câu Hỏi Thường Gặp
Sinh viên có thể mua bảo hiểm sức khỏe tư nhân khi chưa đủ 18 tuổi không?
Sinh viên dưới 18 tuổi cần có sự đồng ý và ký hợp đồng của cha mẹ hoặc người giám hộ hợp pháp. Về mặt thực tế, hầu hết sinh viên đại học đã đủ 18 tuổi và có thể ký hợp đồng bảo hiểm độc lập.
BHYT sinh viên có còn hiệu lực sau khi tốt nghiệp không?
Không. BHYT sinh viên chỉ có hiệu lực khi bạn còn đang theo học tại cơ sở giáo dục và đóng phí đầy đủ. Sau khi tốt nghiệp, bạn phải chuyển sang tham gia BHYT qua người sử dụng lao động hoặc tham gia BHYT tự nguyện để duy trì quyền lợi liên tục.
Bảo hiểm sức khỏe tư nhân có bao gồm điều trị tâm lý và sức khỏe tâm thần không?
Phụ thuộc vào từng sản phẩm và gói bảo hiểm. Phần lớn sản phẩm cơ bản tại Việt Nam hiện chưa bao gồm điều trị tâm lý ngoại trú một cách đầy đủ. Một số gói cao cấp bắt đầu tích hợp quyền lợi sức khỏe tâm thần từ 2024–2026 — cần kiểm tra điều khoản cụ thể.
Nếu trường đại học có gói bảo hiểm nhóm, tôi có nên tham gia không?
Thường nên — gói nhóm có chi phí thấp hơn 20–40% so với mua cá nhân cùng quyền lợi, và thủ tục đơn giản hơn. Tuy nhiên cần đọc kỹ phạm vi bảo vệ và điều khoản loại trừ trước khi đăng ký.
Bảo hiểm sức khỏe có giá trị hoàn lại nếu không dùng đến trong năm không?
Hầu hết bảo hiểm sức khỏe (phi nhân thọ) không hoàn phí nếu không có yêu cầu bồi thường — đây là bản chất của bảo hiểm thuần túy. Một số sản phẩm bảo hiểm nhân thọ kết hợp có tích lũy hoàn phí sau nhiều năm, nhưng chi phí cao hơn nhiều và cần cam kết dài hạn.
Kết Luận — Ưu Tiên Đúng Cho Sức Khỏe Tài Chính Và Thể Chất
Sức khỏe của sinh viên cần được bảo vệ — nhưng không nhất thiết phải bằng cách vay tiền. Thứ tự ưu tiên hợp lý là: đảm bảo BHYT bắt buộc luôn có hiệu lực → thêm bảo hiểm tai nạn cá nhân với phí thấp → cân nhắc bảo hiểm sức khỏe bổ sung nếu có bệnh nền hoặc đi du học → tất cả đều nên được chi trả bằng tiết kiệm hoặc hỗ trợ gia đình, không phải vốn vay.
Vay tiền để mua bảo hiểm là trả thêm tiền lãi cho một khoản chi tiêu không tạo ra tài sản — đây là cấu trúc tài chính không hiệu quả trong mọi hoàn cảnh trừ tình huống khẩn cấp thực sự.
Nếu bạn đang cần tư vấn về các nguồn vay hợp lý cho nhu cầu học tập và sinh hoạt của sinh viên, hãy tham khảo chuyên mục kiến thức tài chính để xây dựng kế hoạch tài chính sinh viên toàn diện hơn.











