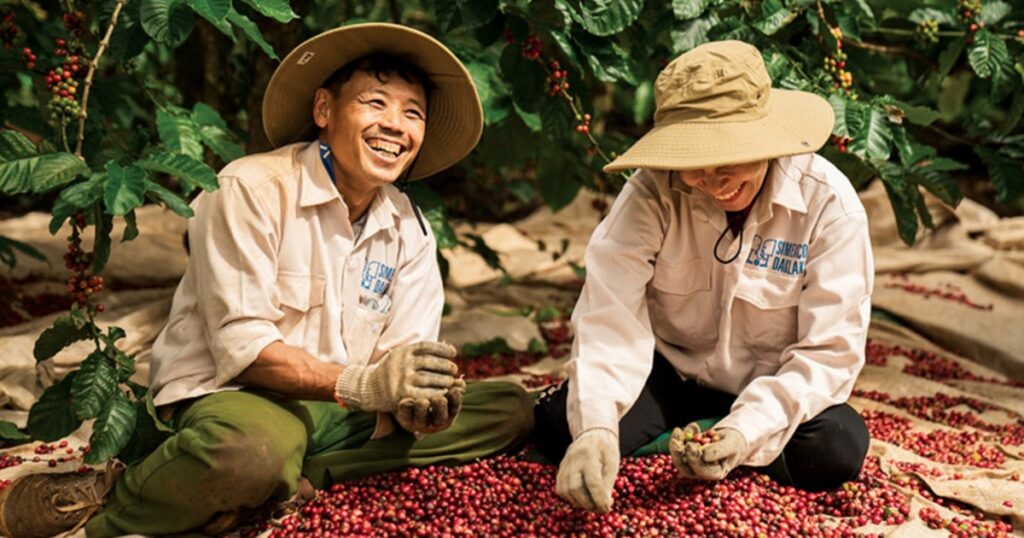
Việt Nam là nước xuất khẩu cà phê lớn thứ hai thế giới, chỉ sau Brazil, với sản lượng robusta đứng đầu toàn cầu. Nhưng đằng sau con số xuất khẩu hàng tỷ USD mỗi năm là thực tế tài chính khắc nghiệt mà hầu hết doanh nghiệp và đại lý trong ngành đều quen thuộc: vốn bị trói trong kho hàng và hợp đồng chờ thanh toán, trong khi mùa vụ thu hoạch mới đã đến và cần tiền gom nguyên liệu ngay lập tức. Vay theo lô hàng cà phê xuất khẩu là giải pháp tài chính được thiết kế cho chính chu kỳ này — nhưng ngành cà phê có những đặc thù rủi ro và cơ hội mà không ngành nông sản nào khác có. Bài này phân tích toàn bộ: cơ chế tài trợ, điều kiện thực tế, chi phí và những điểm đặc thù mà doanh nghiệp cà phê cần hiểu trước khi tiếp cận ngân hàng.
Đặc Thù Tài Chính Ngành Cà Phê Khiến Vay Vốn Khác Biệt
Cà phê không phải ngành nông sản bình thường dưới góc nhìn tài chính. Ba đặc điểm dưới đây tạo ra cả cơ hội lẫn rủi ro đặc thù khi vay theo lô hàng.
Giá Cà Phê Niêm Yết Quốc Tế – Dao Hai Lưỡi
Cà phê robusta được giao dịch trên Sàn ICE Futures Europe (London), còn arabica trên Sàn ICE Futures U.S. (New York). Điều này có nghĩa giá cà phê Việt Nam biến động theo giá thế giới theo giờ, không phải theo mùa vụ.
Với ngân hàng: đây là điểm tốt vì hàng hóa có giá tham chiếu quốc tế minh bạch, dễ định giá tài sản thế chấp hơn các loại nông sản khác.
Với doanh nghiệp: rủi ro giá biến động 20–40% trong một niên vụ là hoàn toàn bình thường. Vay để gom hàng ở giá cao rồi giá giảm mạnh là kịch bản đã xảy ra nhiều lần.
Chu Kỳ Thu Hoạch Tập Trung – Áp Lực Vốn Cực Lớn Trong Thời Gian Ngắn
Cà phê Tây Nguyên thu hoạch tập trung từ tháng 10 đến tháng 1 năm sau. Trong vòng 3–4 tháng, toàn bộ ngành cần vốn đồng loạt để gom hàng từ nông dân — tạo ra áp lực thanh khoản cực lớn và ngắn hạn. Ngân hàng hiểu điều này và có sản phẩm tài trợ theo mùa vụ, nhưng hạn mức có giới hạn và doanh nghiệp chuẩn bị hồ sơ sớm sẽ có lợi thế.
Vòng Vốn Dài Với Nhiều Giai Đoạn
Chuỗi vốn điển hình của doanh nghiệp xuất khẩu cà phê:
| Giai đoạn | Thời gian | Nhu cầu vốn |
|---|---|---|
| Thu mua cà phê tươi/nhân xanh | Tháng 10 – tháng 1 | Lớn nhất, tiền mặt ngay |
| Sơ chế, phơi sấy, chế biến | Tháng 11 – tháng 3 | Chi phí chế biến, kho bãi |
| Lưu kho chờ giá hoặc chờ hợp đồng | Tháng 1 – tháng 6 | Chi phí lưu kho, lãi vay |
| Xuất khẩu và chờ thanh toán | Tháng 3 – tháng 8 | Vốn đang treo trong hàng |
| Nhận thanh toán | Tháng 5 – tháng 9 | Vòng vốn hoàn tất |
Tổng thời gian từ lúc bỏ tiền mua cà phê đến lúc nhận tiền về có thể lên đến 6–10 tháng.
Các Hình Thức Tài Trợ Phù Hợp Với Chu Kỳ Cà Phê
Tài Trợ Thu Mua Mùa Vụ (Seasonal Pre-Harvest Finance)
Hình thức phổ biến nhất với doanh nghiệp thu mua và chế biến. Ngân hàng cấp hạn mức tín dụng theo mùa vụ, giải ngân theo tiến độ thu mua, tài sản đảm bảo là chính lô hàng đang tích lũy trong kho.
Đặc điểm quan trọng: ngân hàng thường yêu cầu kiểm soát kho — nhân viên ngân hàng hoặc bên thứ ba kiểm tra kho định kỳ, xác nhận khối lượng hàng thực tế trước mỗi lần giải ngân.
Hạn mức thông thường: 60–75% giá trị lô hàng theo giá thị trường tại thời điểm định giá.
Tài Trợ Theo Hợp Đồng Xuất Khẩu Forward
Nhiều doanh nghiệp cà phê ký hợp đồng bán trước (forward contract) với nhà nhập khẩu nước ngoài — cam kết giao hàng tại mức giá cố định trong tương lai. Hợp đồng này có thể dùng làm cơ sở tài trợ:
- Ngân hàng cho vay dựa trên hợp đồng forward đã ký
- Hạn mức lên đến 80–85% giá trị hợp đồng
- Rủi ro giá được kiểm soát tốt hơn vì giá đã được chốt
Chiết Khấu Bộ Chứng Từ Xuất Khẩu
Sau khi giao hàng lên tàu, doanh nghiệp có bộ chứng từ xuất khẩu đầy đủ. Ngân hàng chiết khấu bộ chứng từ để ứng trước tiền hàng thay vì chờ 30–60 ngày nhà nhập khẩu thanh toán.
Đây là cách thu tiền về nhanh nhất sau khi giao hàng, giải phóng vốn cho mùa vụ tiếp theo.
Vay Thế Chấp Kho Cà Phê (Warehouse Receipt Finance)
Mô hình này đang phát triển tại Việt Nam: doanh nghiệp gửi cà phê vào kho được công nhận (certified warehouse), nhận phiếu kho hàng (warehouse receipt), dùng phiếu này như tài sản thế chấp để vay ngân hàng.
Ưu điểm: không cần xuất trình hợp đồng xuất khẩu ngay, linh hoạt chờ giá tốt hơn. Nhưng mô hình này chưa phổ biến rộng tại Việt Nam và chỉ áp dụng tại một số kho được ngân hàng công nhận.
Điều Kiện Vay Thực Tế Cho Doanh Nghiệp Cà Phê
Yêu Cầu Cơ Bản
| Tiêu chí | Yêu cầu thông thường |
|---|---|
| Pháp lý doanh nghiệp | Giấy phép kinh doanh, mã số xuất khẩu (nếu xuất trực tiếp) |
| Kinh nghiệm ngành | Tối thiểu 2–3 niên vụ có lịch sử thu mua và xuất khẩu |
| Chứng nhận chất lượng | Chứng nhận ISO 22000, HACCP hoặc tương đương cho cơ sở chế biến |
| Hệ thống kho bãi | Kho đủ tiêu chuẩn bảo quản, có thể kiểm soát độc lập |
| Bảo hiểm hàng hóa | Bắt buộc — bảo hiểm cháy nổ, hàng hóa trong kho và vận chuyển |
| Lịch sử tín dụng | CIC sạch, không có nợ xấu tại các tổ chức tín dụng |
Hồ Sơ Cần Chuẩn Bị
Ngoài hồ sơ pháp lý doanh nghiệp tiêu chuẩn, hồ sơ đặc thù cho vay cà phê bao gồm:
- Hợp đồng thu mua cà phê với nông dân hoặc đại lý cấp 1 (nếu có)
- Hợp đồng xuất khẩu hoặc L/C từ nhà nhập khẩu nước ngoài
- Phiếu nhập kho và kiểm định chất lượng lô hàng hiện tại
- Kế hoạch kinh doanh niên vụ: khối lượng dự kiến thu mua, giá thu mua tham chiếu, thị trường xuất khẩu mục tiêu
- Báo cáo tài chính 2 niên vụ gần nhất
Ngân Hàng Có Kinh Nghiệm Tài Trợ Cà Phê
Agribank là ngân hàng có thị phần lớn nhất trong tài trợ nông nghiệp và cà phê, với mạng lưới chi nhánh dày đặc tại Tây Nguyên. BIDV và Vietcombank mạnh hơn ở phân khúc doanh nghiệp xuất khẩu lớn với thanh toán quốc tế. VietinBank có kinh nghiệm với tài trợ thương mại hàng hóa. Một số ngân hàng tư nhân như MB, Sacombank đang mở rộng sang phân khúc này tại các tỉnh Tây Nguyên.
Rủi Ro Đặc Thù Ngành Cà Phê – Phải Hiểu Trước Khi Vay
Rủi Ro Giá – Lớn Nhất Và Khó Lường Nhất
Giá cà phê robusta trên sàn London có thể biến động 30–50% trong một niên vụ. Năm 2023–2024, giá robusta tăng gần gấp đôi. Năm trước đó, nhiều doanh nghiệp gom hàng ở giá cao rồi phải bán lỗ.
Giải pháp quản lý rủi ro giá: dùng hợp đồng forward hoặc công cụ phòng ngừa rủi ro giá (price hedging) thông qua sàn giao dịch. Không phải doanh nghiệp nào cũng làm được điều này, nhưng đây là điều ngân hàng đánh giá cao khi xét duyệt hồ sơ.
Rủi Ro Chất Lượng Và Từ Chối Lô Hàng
Cà phê không đạt tiêu chuẩn chất lượng (độ ẩm cao, tạp chất, aflatoxin vượt mức) có thể bị nhà nhập khẩu từ chối hoặc yêu cầu giảm giá đáng kể. Kiểm định chất lượng kỹ trước khi đưa hàng vào kho thế chấp là bắt buộc, không chỉ để thỏa mãn yêu cầu ngân hàng mà còn để bảo vệ chính doanh nghiệp.
Rủi Ro Tỷ Giá
Hợp đồng xuất khẩu cà phê thường định giá bằng USD. Biến động tỷ giá USD/VND trong thời gian tài trợ ảnh hưởng đến doanh thu quy đổi. Doanh nghiệp lớn thường dùng hợp đồng kỳ hạn ngoại tệ (FX forward) để cố định tỷ giá — điều này cũng tăng uy tín hồ sơ vay.
Rủi Ro Mùa Vụ Thất Thu
Thời tiết bất thường, hạn hán hoặc sâu bệnh có thể làm giảm sản lượng đột ngột. Doanh nghiệp đã ký hợp đồng giao hàng nhưng không gom đủ nguyên liệu phải mua bổ sung ở giá cao hoặc vi phạm hợp đồng. Đây là rủi ro tập thể của cả ngành, ngân hàng cũng nhận thức được điều này.
Chi Phí Tài Trợ Thực Tế Và Cách Tính Hiệu Quả
Các Loại Chi Phí Cần Tính Đủ
| Loại chi phí | Mức thông thường |
|---|---|
| Lãi suất tài trợ thu mua mùa vụ (VND) | 7–9%/năm |
| Lãi suất tài trợ theo hợp đồng xuất khẩu (USD) | 3–5%/năm |
| Phí chiết khấu bộ chứng từ | 0,1–0,25%/lô hàng |
| Bảo hiểm hàng hóa | 0,08–0,15% giá trị hàng |
| Chi phí kiểm soát kho (nếu có) | 0,05–0,1%/tháng trên giá trị hàng |
| Phí thẩm định hồ sơ | 1–3 triệu đồng/lần |
Ví Dụ Tính Chi Phí Vốn Thực Tế
Doanh nghiệp vay 5 tỷ VND để gom cà phê trong 5 tháng (tháng 10 đến tháng 2), lãi suất 8%/năm:
- Lãi vay: 5 tỷ × 8% × 5/12 = 166,7 triệu đồng
- Bảo hiểm hàng hóa: 5 tỷ × 0,1% = 5 triệu đồng
- Phí kiểm soát kho (5 tháng): 5 tỷ × 0,07% × 5 = 17,5 triệu đồng
- Tổng chi phí vốn: khoảng 189 triệu đồng cho 5 tháng
Nếu lô hàng trị giá 5 tỷ được xuất với biên lợi nhuận 5–8%, doanh thu lợi nhuận gộp là 250–400 triệu — đủ bù chi phí vốn và còn lời. Đây là lý do tài trợ thương mại cà phê vẫn hấp dẫn dù lãi suất không rẻ.
Dùng công cụ tính lãi vay thả nổi để mô phỏng các kịch bản chi phí vốn theo từng mức lãi suất.
Chiến Lược Tài Chính Cho Doanh Nghiệp Cà Phê Nhỏ Và Vừa
Xây Dựng Hạn Mức Tín Dụng Trước Mùa Vụ
Sai lầm phổ biến nhất: đến tháng 10 mới bắt đầu làm hồ sơ vay ngân hàng. Trong khi đó, hàng nghìn doanh nghiệp khác cũng đang nộp hồ sơ cùng lúc, tạo áp lực lên bộ phận tín dụng của ngân hàng. Nên hoàn thiện hồ sơ và được phê duyệt hạn mức từ tháng 7–8, trước mùa vụ 2–3 tháng.
Kết Hợp Nhiều Nguồn Vốn
Không nên phụ thuộc hoàn toàn vào một ngân hàng. Chiến lược của nhiều doanh nghiệp cà phê thành công: hạn mức tín dụng chính từ ngân hàng lớn (Agribank hoặc BIDV), kết hợp với vốn tự có và vốn từ đối tác nhà nhập khẩu (một số nhà nhập khẩu nước ngoài ứng trước một phần tiền hàng để đảm bảo nguồn cung).
Chốt Giá Sớm Để Giảm Rủi Ro
Khi đã vay vốn gom hàng, nên ký hợp đồng forward bán một phần khối lượng ở giá hiện tại — không cần chốt tất cả, nhưng chốt 50–60% giúp đảm bảo hoàn vốn và trả nợ ngân hàng bất kể giá thị trường biến động thế nào.
FAQ – Câu Hỏi Thường Gặp
Đại lý thu mua cà phê cấp 1 (không xuất khẩu trực tiếp) có vay theo lô hàng được không? Được, nhưng qua cơ chế khác. Đại lý thường vay vốn lưu động thông thường hoặc thông qua chương trình tài trợ chuỗi cung ứng của doanh nghiệp xuất khẩu đầu chuỗi. Một số doanh nghiệp xuất khẩu lớn hỗ trợ đại lý thu mua bằng cách ứng vốn trước để đảm bảo nguồn cung — đây cũng là một hình thức tài trợ chuỗi.
Cà phê đang lưu kho chờ giá, có dùng làm tài sản thế chấp bổ sung được không? Có, với điều kiện kho đạt tiêu chuẩn ngân hàng chấp nhận và có bên thứ ba kiểm soát kho độc lập. Một số ngân hàng tại Tây Nguyên đã quen với mô hình này. Hạn mức thường 60–70% giá trị hàng theo giá thị trường tại thời điểm định giá.
Giá cà phê giảm mạnh sau khi đã vay và gom hàng, xử lý thế nào? Đây là tình huống khó nhất. Nếu giá giảm mạnh khiến giá trị tài sản thế chấp xuống dưới dư nợ vay, ngân hàng có thể yêu cầu bổ sung tài sản đảm bảo hoặc trả bớt nợ. Nếu không xử lý được, ngân hàng có quyền xử lý tài sản thế chấp. Đây là lý do quản lý rủi ro giá (hedging) quan trọng — không phải xa xỉ mà là bắt buộc với doanh nghiệp vay vốn lớn.
Doanh nghiệp mới thành lập 1 năm, chưa có lịch sử xuất khẩu, có vay được không? Rất khó với hình thức tài trợ thương mại chuyên biệt. Lựa chọn thực tế hơn: vay vốn lưu động thông thường với tài sản thế chấp là bất động sản, tích lũy 1–2 niên vụ có lịch sử doanh thu và xuất khẩu thực tế, sau đó tiếp cận sản phẩm tài trợ theo lô hàng. Cũng có thể tìm hiểu chợ tin vay để kết nối với các nhà đầu tư cá nhân trong thời gian đầu.
Cà phê arabica (Cầu Đất, Lâm Đồng) có được tài trợ theo lô hàng không? Có, nhưng thị trường nhỏ hơn và ít ngân hàng có kinh nghiệm hơn so với robusta Tây Nguyên. Arabica có giá cao hơn và thị trường ngách hơn (specialty coffee) — một số doanh nghiệp arabica tiếp cận vốn qua kênh đầu tư tác động (impact investment) hoặc tổ chức phi chính phủ hỗ trợ nông nghiệp bền vững thay vì ngân hàng thương mại thông thường.
Kết Luận
Tài trợ theo lô hàng cà phê xuất khẩu là công cụ vốn được thiết kế đúng cho chu kỳ kinh doanh của ngành — vốn lớn tập trung trong thời gian ngắn, hàng hóa có giá trị và có thị trường tiêu thụ rõ ràng. Doanh nghiệp hiểu đúng cơ chế tài trợ, chuẩn bị hồ sơ sớm và quản lý được rủi ro giá sẽ có lợi thế cạnh tranh rõ ràng so với đối thủ phải chờ vốn hoặc vay ở lãi suất cao hơn.
Ba điều kiện tiên quyết: xây dựng quan hệ ngân hàng trước mùa vụ, duy trì hệ thống kho và kiểm định chất lượng đáng tin cậy, và luôn có kế hoạch quản lý rủi ro giá cho ít nhất 50% khối lượng hàng đang tài trợ.
Tìm hiểu thêm về các công cụ tài chính phù hợp tại chuyên mục kiến thức tài chính. Nếu cần kết nối thêm nguồn vốn ngoài ngân hàng, hãy đăng tin vay miễn phí hoặc xem chợ tin vay.