
Trong thế giới tài chính doanh nghiệp, hai cụm từ “tài trợ thương mại” và “vay theo hóa đơn” thường bị dùng lẫn lộn hoặc hiểu nhầm là một. Thực tế chúng là hai khái niệm liên quan nhưng khác biệt đáng kể về phạm vi, đối tượng áp dụng và cơ chế vận hành. Hiểu rõ sự khác biệt này giúp doanh nghiệp SME Việt Nam chọn đúng công cụ tài chính phù hợp với từng giai đoạn của chu kỳ kinh doanh – từ khi đặt hàng cho đến khi thu tiền.
Tài Trợ Thương Mại Là Gì?
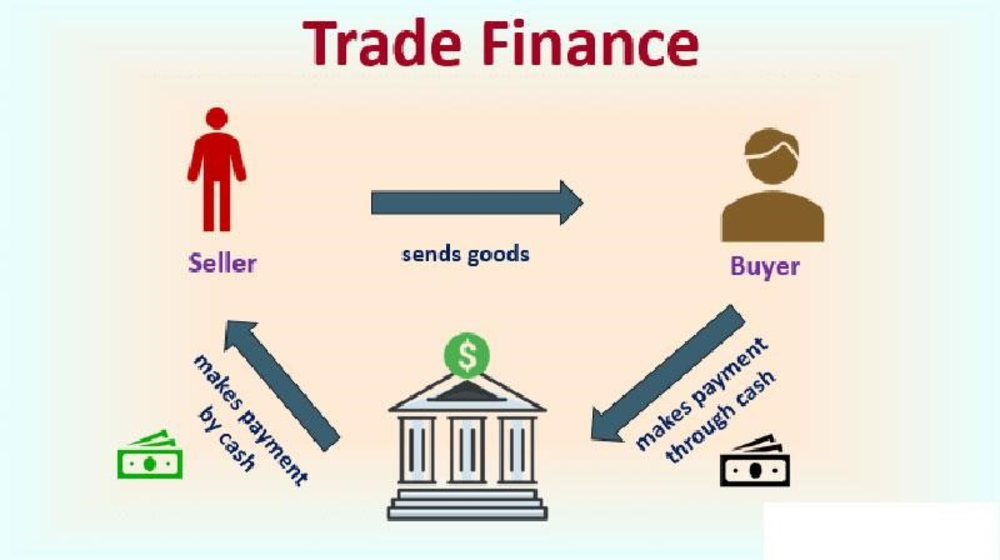
Tài trợ thương mại (Trade Finance) là thuật ngữ rộng chỉ toàn bộ các công cụ tài chính được sử dụng để tài trợ cho các giao dịch thương mại – bao gồm cả thương mại trong nước và quốc tế – từ giai đoạn đặt hàng, sản xuất, vận chuyển cho đến khi nhận được thanh toán.
Nói cách khác tài trợ thương mại là một “ô” lớn bao gồm nhiều công cụ tài chính khác nhau phục vụ chuỗi giá trị thương mại. Mỗi công cụ giải quyết một vấn đề cụ thể ở một khâu trong chuỗi đó.
Các công cụ chính trong tài trợ thương mại:
- Thư tín dụng (Letter of Credit – L/C)
- Bảo lãnh ngân hàng (Bank Guarantee)
- Tài trợ hàng tồn kho (Inventory Financing)
- Chiết khấu hóa đơn / Vay theo hóa đơn (Invoice Financing/Factoring)
- Tài trợ theo đơn đặt hàng (Purchase Order Financing)
- Bao thanh toán (Factoring/Forfaiting)
- Tín dụng người mua / người bán (Buyer/Supplier Credit)
Tài trợ thương mại quốc tế vs nội địa: Tài trợ thương mại quốc tế (Import/Export Finance) phức tạp hơn vì liên quan đến nhiều quốc gia, luật pháp và đồng tiền khác nhau. Tài trợ thương mại nội địa đơn giản hơn và phù hợp với SME nhỏ hơn.
Vay Theo Hóa Đơn Là Gì?
Vay theo hóa đơn (Invoice Financing) là một công cụ cụ thể trong tài trợ thương mại – cho phép doanh nghiệp vay tiền hoặc bán lại các hóa đơn thương mại chưa đến hạn thanh toán để có ngay dòng tiền thay vì chờ khách hàng trả.
Cơ chế hoạt động đơn giản:
- Doanh nghiệp A bán hàng cho siêu thị B, xuất hóa đơn 500 triệu đồng, thời hạn thanh toán 60 ngày
- Doanh nghiệp A cần tiền ngay để tiếp tục sản xuất, không muốn chờ 60 ngày
- Ngân hàng hoặc công ty tài chính ứng trước 80–90% giá trị hóa đơn = 400–450 triệu đồng
- Sau 60 ngày khi siêu thị B thanh toán, ngân hàng nhận lại 500 triệu và trả phần còn lại cho doanh nghiệp A sau khi trừ phí và lãi
Sơ Đồ Phân Loại – Tài Trợ Thương Mại Và Vay Theo Hóa Đơn
Để hiểu rõ mối quan hệ giữa hai khái niệm:
Tài trợ thương mại (Trade Finance) là cấp độ cao nhất – bao gồm toàn bộ chu kỳ thương mại từ A đến Z. Chia thành 3 giai đoạn:
Giai đoạn 1 – Trước khi giao hàng (Pre-shipment):
- Purchase Order Financing (tài trợ theo đơn đặt hàng)
- Inventory Financing (tài trợ hàng tồn kho)
- Letter of Credit (thư tín dụng)
Giai đoạn 2 – Trong khi giao hàng:
- Documentary Collection (nhờ thu chứng từ)
- Bank Guarantee (bảo lãnh ngân hàng)
Giai đoạn 3 – Sau khi giao hàng (Post-shipment):
- Invoice Financing (vay theo hóa đơn) ← đây là vị trí của vay theo hóa đơn
- Factoring (mua bán nợ)
- Forfaiting (chiết khấu miễn truy đòi)
Như vậy vay theo hóa đơn là một công cụ hậu giao hàng trong tài trợ thương mại – chỉ áp dụng sau khi hàng đã giao và hóa đơn đã được xuất, không áp dụng trước hoặc trong khi giao hàng.
So Sánh Chi Tiết Tài Trợ Thương Mại Và Vay Theo Hóa Đơn
Về Phạm Vi Áp Dụng
Tài trợ thương mại: Áp dụng cho toàn bộ chu kỳ kinh doanh – từ lúc nhận đơn hàng, mua nguyên liệu, sản xuất, vận chuyển đến khi thu tiền. Có thể tài trợ ở bất kỳ giai đoạn nào trong chuỗi giá trị.
Vay theo hóa đơn: Chỉ áp dụng sau khi đã giao hàng và có hóa đơn hợp lệ. Không thể dùng khi chưa có hàng hóa hay dịch vụ thực sự đã được cung cấp.
Về Tài Sản Đảm Bảo
Tài trợ thương mại: Đa dạng tùy công cụ – L/C dùng uy tín ngân hàng phát hành, inventory financing dùng hàng hóa, PO financing dùng đơn đặt hàng. Mỗi công cụ có tài sản đảm bảo riêng phù hợp với giai đoạn đó.
Vay theo hóa đơn: Tài sản đảm bảo chính là hóa đơn thương mại chưa đến hạn – cụ thể là quyền đòi tiền từ khách hàng (accounts receivable). Chất lượng của khoản vay phụ thuộc vào uy tín tín dụng của người mua hàng, không phải người bán hàng.
Về Đối Tượng Được Hưởng Lợi
Tài trợ thương mại: Cả người mua lẫn người bán đều có thể được hưởng lợi tùy công cụ. L/C bảo vệ cả hai bên, supplier credit hỗ trợ người mua, invoice financing hỗ trợ người bán.
Vay theo hóa đơn: Chỉ hỗ trợ người bán hàng (supplier) cần tiền trước khi khách hàng thanh toán. Người mua hàng không được hưởng lợi trực tiếp từ invoice financing.
Về Quy Mô Và Độ Phức Tạp
Tài trợ thương mại: Thường dành cho doanh nghiệp vừa và lớn có giao dịch thương mại quốc tế hoặc nội địa quy mô lớn. Yêu cầu hệ thống chứng từ phức tạp hơn và có sự tham gia của nhiều ngân hàng (ngân hàng phát hành, ngân hàng xác nhận, ngân hàng thông báo).
Vay theo hóa đơn: Đơn giản hơn và phù hợp với SME nhỏ hơn. Chỉ cần hóa đơn hợp lệ và xác nhận từ khách hàng (người mua). Một số fintech cung cấp invoice financing hoàn toàn online với thủ tục rất đơn giản.
Hai Biến Thể Của Vay Theo Hóa Đơn
Biến Thể 1 – Invoice Financing (Vay Có Truy Đòi)
Doanh nghiệp dùng hóa đơn làm tài sản thế chấp để vay tiền. Nếu khách hàng không trả tiền, doanh nghiệp vẫn phải trả nợ cho ngân hàng từ nguồn khác. Đây là hình thức phổ biến hơn tại Việt Nam vì ngân hàng ít rủi ro hơn.
Quy trình:
- Doanh nghiệp xuất hóa đơn cho khách hàng
- Doanh nghiệp thế chấp hóa đơn cho ngân hàng, nhận 70–90% giá trị
- Khách hàng thanh toán trực tiếp cho ngân hàng khi đến hạn
- Ngân hàng trả phần còn lại cho doanh nghiệp sau khi trừ phí
Rủi ro: Doanh nghiệp chịu rủi ro khách hàng không trả
Biến Thể 2 – Factoring (Mua Bán Nợ – Không Truy Đòi)
Công ty factoring mua đứt hóa đơn từ doanh nghiệp – tức là chịu toàn bộ rủi ro nếu khách hàng không trả. Doanh nghiệp nhận tiền ngay và không còn nghĩa vụ gì thêm.
Quy trình:
- Doanh nghiệp bán hóa đơn cho công ty factoring với giá chiết khấu
- Doanh nghiệp nhận tiền ngay (thường 80–85% giá trị hóa đơn)
- Công ty factoring tự thu tiền từ khách hàng khi đến hạn
- Nếu khách hàng không trả, công ty factoring chịu tổn thất (không đòi lại doanh nghiệp)
Rủi ro: Công ty factoring chịu rủi ro khách hàng không trả – vì vậy họ thẩm định rất kỹ uy tín của người mua hàng
Giá: Factoring không truy đòi đắt hơn invoice financing có truy đòi vì công ty factoring chịu thêm rủi ro tín dụng
Điều Kiện Để Dùng Vay Theo Hóa Đơn Tại Việt Nam
Điều Kiện Về Doanh Nghiệp
- Doanh nghiệp đăng ký kinh doanh hợp lệ
- Hoạt động ít nhất 12–24 tháng
- Không có nợ xấu tại tổ chức tín dụng
- Có hệ thống kế toán và hóa đơn điện tử đầy đủ
Điều Kiện Về Hóa Đơn
Đây là phần quan trọng nhất và cũng là điểm nhiều doanh nghiệp SME chưa đáp ứng được:
Hóa đơn phải:
- Là hóa đơn VAT hợp lệ theo quy định của cơ quan thuế
- Hàng hóa hoặc dịch vụ đã được giao nhận thực tế (có biên bản giao nhận)
- Chưa đến hạn thanh toán hoặc chưa được thanh toán
- Không có tranh chấp giữa người mua và người bán
- Không đã được thế chấp hoặc bán cho bên thứ ba khác
Thời hạn thanh toán còn lại: Thường từ 30–90 ngày. Hóa đơn có thời hạn quá ngắn (dưới 15 ngày) hoặc quá dài (trên 180 ngày) ít được chấp nhận.
Điều Kiện Về Khách Hàng (Người Mua Hàng)
Đây là yếu tố quyết định nhất trong invoice financing – ngân hàng và công ty factoring thẩm định uy tín của người mua hàng nhiều hơn người bán hàng vì tiền thu hồi từ người mua.
Khách hàng được ưu tiên nhất:
- Doanh nghiệp nhà nước hoặc doanh nghiệp lớn có uy tín
- Siêu thị, chuỗi bán lẻ, tập đoàn lớn
- Doanh nghiệp có xếp hạng tín dụng tốt
- Cơ quan chính phủ và tổ chức công
Khách hàng khó được chấp nhận:
- Doanh nghiệp nhỏ không có lịch sử tín dụng rõ ràng
- Cá nhân hoặc hộ kinh doanh
- Khách hàng đang có nợ quá hạn với bất kỳ tổ chức nào
Chi Phí Của Vay Theo Hóa Đơn So Với Tài Trợ Thương Mại Truyền Thống
Chi Phí Vay Theo Hóa Đơn
Lãi suất cho vay trên số tiền ứng trước:
- Ngân hàng thương mại: 9–13%/năm
- Công ty tài chính: 12–18%/năm
- Fintech invoice financing: 15–24%/năm
Phí dịch vụ:
- Phí thẩm định hóa đơn: 0,1–0,5% giá trị hóa đơn
- Phí quản lý tài khoản: tùy nhà cung cấp
- Phí thu nợ (nếu ngân hàng thu thay): 0,5–1% giá trị thu
Ví dụ tính chi phí thực tế: Hóa đơn 500 triệu, ứng trước 400 triệu (80%), thời hạn 60 ngày, lãi suất 12%/năm:
- Lãi suất: 400 triệu × 12%/năm × 60/365 = 7.890.000đ
- Phí dịch vụ 0,3%: 500 triệu × 0,3% = 1.500.000đ
- Tổng chi phí: khoảng 9.390.000đ
- Chi phí hiệu quả: 9.390.000đ / 400.000.000đ = 2,35% trong 60 ngày
Dùng công cụ tính lãi vay trên dư nợ ban đầu để tính chi phí thực tế cho khoản tài trợ cụ thể của bạn.
Chi Phí Tài Trợ Thương Mại Quốc Tế (L/C)
- Phí mở L/C: 0,1–0,3% giá trị L/C
- Phí xác nhận L/C (nếu cần): 0,2–0,5%
- Phí tu chỉnh L/C: 300.000đ – 1.000.000đ/lần
- Phí kiểm tra chứng từ: 500.000đ – 2.000.000đ/bộ
- Lãi suất tài trợ trước giao hàng: 7–10%/năm
Chi phí L/C thường thấp hơn invoice financing về lãi suất nhưng có nhiều phí phát sinh khác nhau.
Khi Nào Nên Dùng Tài Trợ Thương Mại, Khi Nào Dùng Vay Theo Hóa Đơn?
Chọn Công Cụ Tài Trợ Thương Mại Truyền Thống Khi
Giao dịch quốc tế: Nhập khẩu hàng hóa từ nước ngoài cần L/C để đảm bảo thanh toán và bảo vệ cả hai bên trước rủi ro giao dịch xuyên biên giới. Vay theo hóa đơn không giải quyết được vấn đề này.
Cần vốn trước khi có hàng: Nếu cần tiền để đặt hàng nhà cung cấp trước khi sản xuất hay nhập hàng, dùng purchase order financing hoặc inventory financing – invoice financing không áp dụng vì chưa có hóa đơn.
Giao dịch lớn trên 5 tỷ đồng: Tài trợ thương mại truyền thống qua ngân hàng thường rẻ hơn và phù hợp hơn với giao dịch quy mô lớn.
Chọn Vay Theo Hóa Đơn Khi
Bán hàng cho doanh nghiệp lớn với thời hạn thanh toán dài: Là nhà cung cấp cho siêu thị, chuỗi bán lẻ, tập đoàn lớn với kỳ thu tiền 30–90 ngày – invoice financing giải phóng dòng tiền mà không cần chờ đến hạn.
Cần vốn sau khi đã giao hàng: Đã giao hàng, đã có hóa đơn nhưng chưa thu được tiền – đây chính xác là lúc invoice financing phát huy tác dụng.
Không có tài sản thế chấp truyền thống: Doanh nghiệp không có nhà đất hay xe cộ để thế chấp nhưng có danh mục hóa đơn phải thu lớn – invoice financing cho phép dùng khoản phải thu làm tài sản thế chấp thay thế.
SME nhỏ cần giải pháp đơn giản: Invoice financing qua fintech ngày càng đơn giản và dễ tiếp cận hơn tài trợ thương mại truyền thống – phù hợp với doanh nghiệp nhỏ chưa quen với công cụ tài chính phức tạp.
Nếu cần vốn kinh doanh linh hoạt hơn cả hai hình thức trên, đăng tin vay vốn kinh doanh miễn phí trên blogvaytien.vn để kết nối với nhà đầu tư uy tín phù hợp với nhu cầu thực tế của doanh nghiệp bạn.
Thực Trạng Tài Trợ Thương Mại Và Vay Theo Hóa Đơn Tại Việt Nam 2026
Khoảng cách tài chính (Finance Gap) của SME Việt Nam: Ước tính hàng chục nghìn tỷ đồng nhu cầu tài trợ thương mại của SME Việt Nam chưa được đáp ứng mỗi năm – chủ yếu vì điều kiện vay ngân hàng truyền thống quá chặt chẽ với doanh nghiệp nhỏ.
Xu hướng fintech trong invoice financing: Một số công ty fintech đang triển khai giải pháp invoice financing số hóa hoàn toàn tại Việt Nam – doanh nghiệp tải hóa đơn lên, hệ thống thẩm định tự động và giải ngân trong 1–3 ngày làm việc. Đây là xu hướng quan trọng sẽ giúp SME nhỏ tiếp cận công cụ này dễ dàng hơn.
Thách thức chính: Nhiều doanh nghiệp SME Việt Nam còn dùng hóa đơn giấy và hợp đồng miệng, thiếu hệ thống kế toán minh bạch – làm khó việc thẩm định hóa đơn tự động. Chuyển sang hóa đơn điện tử và hệ thống kế toán số hóa là điều kiện tiên quyết để tiếp cận invoice financing hiệu quả.
Câu Hỏi Thường Gặp
Hóa đơn điện tử có dùng vay theo hóa đơn được không? Không chỉ được mà còn được ưu tiên hơn hóa đơn giấy. Hóa đơn điện tử dễ xác minh tính xác thực hơn, ít rủi ro giả mạo hơn và hệ thống thẩm định tự động xử lý nhanh hơn. Từ năm 2022, hóa đơn điện tử bắt buộc với hầu hết doanh nghiệp Việt Nam – đây là điều kiện thuận lợi cho invoice financing phát triển.
Có thể vay theo hóa đơn cho nhiều khách hàng khác nhau không? Được. Nhiều ngân hàng và công ty factoring chấp nhận danh mục hóa đơn từ nhiều khách hàng khác nhau, tính hạn mức tổng hợp dựa trên toàn bộ danh mục phải thu. Đây gọi là “whole turnover factoring” – phù hợp với doanh nghiệp có nhiều khách hàng nhỏ.
Khách hàng có biết doanh nghiệp đang vay theo hóa đơn không? Tùy hình thức. Invoice financing kín (Confidential/Undisclosed) – khách hàng không biết, vẫn trả tiền cho doanh nghiệp như bình thường. Invoice financing công khai (Disclosed) – khách hàng được thông báo và thanh toán trực tiếp cho ngân hàng/công ty factoring. Hình thức kín phổ biến hơn vì doanh nghiệp không muốn khách hàng biết mình đang cần vốn.
Dịch vụ nào của BIDV, Vietcombank cung cấp invoice financing? Hầu hết ngân hàng thương mại lớn tại Việt Nam đều có sản phẩm chiết khấu hóa đơn hoặc tài trợ khoản phải thu nhưng thường dành cho doanh nghiệp vừa trở lên. Liên hệ trực tiếp bộ phận tài trợ thương mại của từng ngân hàng để được tư vấn sản phẩm phù hợp với quy mô doanh nghiệp của bạn.
Kết Luận
Tài trợ thương mại là khái niệm rộng bao gồm toàn bộ công cụ tài chính phục vụ chuỗi giá trị thương mại, trong khi vay theo hóa đơn là một công cụ cụ thể trong tài trợ thương mại – áp dụng sau khi hàng đã giao và hóa đơn đã xuất. Cả hai có vai trò bổ sung cho nhau, không phải thay thế nhau.
Với SME Việt Nam năm 2026, invoice financing đang ngày càng dễ tiếp cận hơn nhờ fintech và hóa đơn điện tử. Điều kiện tiên quyết để tận dụng công cụ này là xây dựng hệ thống hóa đơn và kế toán minh bạch ngay từ bây giờ – đây vừa là yêu cầu pháp lý vừa là nền tảng để tiếp cận tín dụng thương mại hiệu quả hơn trong tương lai.
Tham khảo thêm các kiến thức tài chính doanh nghiệp và cá nhân tại chuyên mục kiến thức tài chính hoặc đăng tin vay vốn miễn phí trên blogvaytien.vn để kết nối với nguồn vốn phù hợp nhất với giai đoạn kinh doanh của bạn.











