
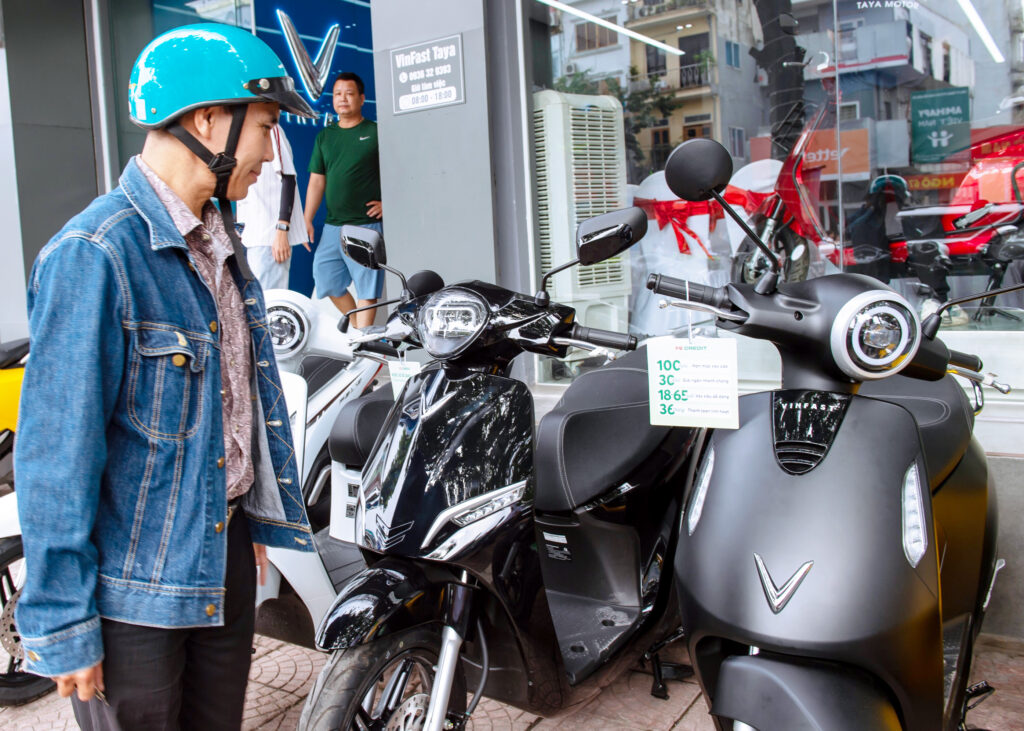
Xe điện hai bánh đang chuyển từ lựa chọn thay thế sang phương tiện di chuyển chính của hàng triệu người Việt Nam. Giá xe máy điện tầm trung hiện nay dao động 20–60 triệu đồng, xe đạp điện 8–25 triệu — không phải khoản tiền nhỏ với sinh viên, người đi làm thu nhập trung bình hay hộ gia đình đang cân đối chi tiêu. Vay để mua xe điện là quyết định tài chính phổ biến và hoàn toàn hợp lý nếu tính đúng tổng chi phí. Bài này so sánh các nguồn vay thực tế, phân tích chi phí sở hữu toàn bộ và giúp bạn chọn phương án tài chính phù hợp nhất với tình huống của mình.
Thị Trường Xe Điện Hai Bánh 2026 – Hiểu Đúng Trước Khi Vay
Trước khi bàn đến nguồn vay, cần hiểu rõ phân khúc xe mình đang nhắm đến vì chi phí và điều kiện vay khác nhau đáng kể.
Phân Khúc Thị Trường Và Mức Giá Hiện Tại
| Phân khúc | Mức giá | Thương hiệu phổ biến | Đặc điểm |
|---|---|---|---|
| Xe đạp điện phổ thông | 8–15 triệu | Vnbike, Bridgestone, Giant | Tốc độ thấp, không cần bằng lái |
| Xe đạp điện cao cấp | 15–25 triệu | Pega, Yadea, Xiaomi | Pin tốt hơn, thiết kế hiện đại |
| Xe máy điện phổ thông | 20–35 triệu | VinFast Evo, Pega, Yadea | Cần bằng A1, tốc độ 50–70 km/h |
| Xe máy điện tầm trung | 35–60 triệu | VinFast Feliz, Dat Bike | Hiệu suất tốt, pin lớn hơn |
| Xe máy điện cao cấp | 60–120 triệu | VinFast Theon, Dat Bike S4 | Tốc độ cao, công nghệ tích hợp |
Chi Phí Vận Hành So Với Xe Xăng – Lý Do Xe Điện Đáng Đầu Tư
Một trong những lý do chính khiến vay để mua xe điện có thể hợp lý hơn dùng xe xăng cũ: chi phí vận hành thấp hơn đáng kể về dài hạn.
| Hạng mục | Xe xăng (100cc) | Xe máy điện tầm trung |
|---|---|---|
| Chi phí nhiên liệu/100km | 25.000–35.000 đồng | 4.000–7.000 đồng |
| Bảo dưỡng định kỳ/năm | 1,5–3 triệu | 500.000–1 triệu |
| Thay dầu, lọc, bugi… | 500.000–1 triệu/năm | Không cần |
| Chi phí pin (thay sau 3–5 năm) | Không có | 5–15 triệu |
Với người di chuyển 30–50 km/ngày, tiết kiệm nhiên liệu từ xe điện có thể đạt 15–25 triệu đồng/năm — đủ để bù lãi vay trong nhiều trường hợp.
Các Nguồn Vay Mua Xe Điện – So Sánh Chi Tiết
Trả Góp Qua Đại Lý / Hãng Xe (Captive Finance)
Hình thức phổ biến và thuận tiện nhất: đặt mua xe tại đại lý, đại lý kết nối với công ty tài chính đối tác để làm thủ tục trả góp ngay tại chỗ.
Ưu điểm: Thủ tục đơn giản, xét duyệt nhanh (30 phút – 2 giờ), không cần tài sản đảm bảo ngoài chính xe.
Nhược điểm: Lãi suất thực tế thường cao hơn ngân hàng. Nhiều chương trình quảng cáo “lãi 0%” thực ra cộng phí vào giá xe hoặc chỉ áp dụng cho kỳ hạn rất ngắn.
Lãi suất thực: 12–20%/năm tùy công ty tài chính và chương trình khuyến mãi.
Vốn tự có tối thiểu: Thường 20–30% giá xe.
Vay Ngân Hàng Thương Mại
Phù hợp hơn với người có thu nhập ổn định, muốn lãi suất thấp hơn và kỳ hạn linh hoạt hơn.
Điều kiện thông thường:
- Có CCCD, hộ khẩu hoặc KT3
- Chứng minh thu nhập (bảng lương, hợp đồng lao động, sao kê tài khoản)
- Lịch sử tín dụng CIC sạch
Lãi suất: 9–13%/năm với khách hàng có hồ sơ tốt.
Kỳ hạn: 12–36 tháng, một số ngân hàng lên đến 48 tháng với xe máy điện cao cấp.
Hạn mức: Tối đa 70–80% giá trị xe.
Vay Tín Chấp Tiêu Dùng
Không dùng xe làm tài sản đảm bảo — vay theo thu nhập và lịch sử tín dụng. Phù hợp khi cần vay nhanh hoặc muốn linh hoạt hơn về mục đích sử dụng tiền.
Lãi suất: 13–20%/năm, cao hơn vay có thế chấp xe.
Ưu điểm: Giải ngân nhanh hơn (1–3 ngày), không cần hóa đơn mua xe.
Nhược điểm: Lãi suất cao hơn, hạn mức phụ thuộc thu nhập.
Trả Góp Qua Ví Điện Tử / App Tài Chính
MoMo, ZaloPay, VPBank NEO và một số app tài chính khác đang cung cấp dịch vụ mua trả góp tích hợp với một số đại lý xe điện, đặc biệt là thương hiệu phổ thông.
Ưu điểm: Duyệt ngay lập tức, thủ tục 100% online, không cần gặp trực tiếp.
Nhược điểm: Hạn mức thấp (thường dưới 20 triệu), lãi suất cao (15–25%/năm), kỳ hạn ngắn (6–18 tháng).
Phù hợp nhất: Xe đạp điện và xe máy điện phổ thông giá dưới 20 triệu.
So Sánh Tổng Chi Phí Sở Hữu Theo Nguồn Vay
Lấy ví dụ cụ thể: mua xe máy điện giá 40 triệu đồng, vốn tự có 10 triệu, cần vay 30 triệu, kỳ hạn 24 tháng.
| Nguồn vay | Lãi suất/năm | Trả góp/tháng | Tổng lãi phải trả | Tổng chi phí xe |
|---|---|---|---|---|
| Ngân hàng thương mại | 10% | 1.384.000 | 3.216.000 | 43.216.000 |
| Captive finance đại lý | 15% | 1.454.000 | 4.896.000 | 44.896.000 |
| Tín chấp tiêu dùng | 18% | 1.499.000 | 5.976.000 | 45.976.000 |
| App tài chính | 22% | 1.558.000 | 7.392.000 | 47.392.000 |
Chênh lệch giữa vay ngân hàng và app tài chính: hơn 4 triệu đồng chỉ trong 24 tháng — gần bằng 10% giá xe. Chọn đúng nguồn vay quan trọng không kém chọn đúng xe.
Dùng công cụ tính lãi vay trả góp đều để tính chính xác con số theo khoản vay và lãi suất thực tế của bạn.
Điều Kiện Vay Theo Từng Nhóm Đối Tượng
Sinh Viên Chưa Có Thu Nhập
Nhóm khó nhất để vay trực tiếp. Các lựa chọn thực tế:
- Phụ huynh đứng tên vay hoặc bảo lãnh — cách phổ biến và lãi suất tốt nhất
- Trả góp qua đại lý với vốn tự có 30–50% — một số đại lý chấp nhận hồ sơ sinh viên với vốn tự có cao hơn
- App tài chính — duyệt dễ hơn nhưng lãi cao, chỉ phù hợp xe đạp điện giá thấp
Người Đi Làm Thu Nhập Ổn Định
Nhóm có nhiều lựa chọn nhất. Ưu tiên ngân hàng thương mại vì lãi suất tốt nhất. Cần chuẩn bị: hợp đồng lao động, 3 tháng bảng lương gần nhất, sao kê tài khoản nhận lương.
Dùng công cụ ước tính khoản vay tối đa để biết ngân hàng có thể duyệt tối đa bao nhiêu dựa trên thu nhập hiện tại.
Người Tự Kinh Doanh / Freelancer
Chứng minh thu nhập phức tạp hơn. Nên dùng: sao kê tài khoản ngân hàng 6 tháng gần nhất, hợp đồng dịch vụ hoặc hóa đơn bán hàng. Captive finance đại lý thường linh hoạt hơn ngân hàng với nhóm này.
Những Điều Cần Kiểm Tra Trước Khi Ký Hợp Đồng Trả Góp
Đọc Kỹ Các Điều Khoản Này
Lãi suất thực (APR) vs lãi suất danh nghĩa: Nhiều chương trình quảng cáo lãi suất thấp nhưng tính trên dư nợ ban đầu thay vì dư nợ giảm dần — khiến lãi thực tế cao hơn đáng kể. Yêu cầu nhân viên tư vấn tính tổng số tiền phải trả, không chỉ số tiền góp hàng tháng.
Phí trả nợ trước hạn: Nếu có tiền trả sớm, một số hợp đồng tính phí phạt 1–3% dư nợ. Cần biết trước nếu có kế hoạch trả sớm.
Phí bảo hiểm bắt buộc: Một số gói trả góp buộc mua bảo hiểm qua đơn vị chỉ định với phí cao hơn thị trường. Kiểm tra xem bảo hiểm có bắt buộc không và chi phí thực tế là bao nhiêu.
Điều kiện xử lý khi trễ hạn: Phí phạt trễ hạn thường 0,05–0,1%/ngày trên số tiền trễ. Với góp 1,4 triệu/tháng, trễ 30 ngày có thể phát sinh thêm 2.000–4.000 đồng/ngày — không lớn nhưng cộng dồn thành vấn đề nếu trễ nhiều tháng.
Xe Đạp Điện Vs Xe Máy Điện – Quyết Định Tài Chính Nào Đúng Hơn?
Không phải câu hỏi kỹ thuật mà là câu hỏi tài chính và nhu cầu thực tế.
Chọn xe đạp điện khi: Di chuyển dưới 20 km/ngày, chủ yếu trong nội thành, không cần tốc độ cao, ngân sách dưới 20 triệu và muốn tránh thủ tục đăng ký biển số.
Chọn xe máy điện khi: Di chuyển 20–60 km/ngày, cần tốc độ và tải trọng lớn hơn, sẵn sàng đầu tư 30–60 triệu cho phương tiện chất lượng, và có kế hoạch sử dụng ít nhất 4–5 năm để thu hồi chi phí chênh lệch.
Tính toán điểm hòa vốn: Nếu xe máy điện 40 triệu tiết kiệm 1,5 triệu/tháng so với xe xăng cũ (chi phí nhiên liệu + bảo dưỡng), điểm hòa vốn là khoảng 27 tháng. Sau đó là tiết kiệm ròng.
FAQ – Câu Hỏi Thường Gặp
Mua xe điện trả góp có cần thế chấp tài sản khác không? Với vay mua xe qua đại lý hoặc ngân hàng, tài sản đảm bảo chính là chiếc xe đó — không cần thêm nhà đất hay tài sản khác. Xe sẽ được ngân hàng/công ty tài chính giữ giấy tờ gốc cho đến khi trả hết nợ.
Xe điện đã qua sử dụng có vay trả góp được không? Khó hơn xe mới. Một số công ty tài chính và ngân hàng không chấp nhận xe cũ làm tài sản đảm bảo, đặc biệt xe đạp điện. Xe máy điện cũ dưới 3 năm tuổi có thể được một số đơn vị chấp nhận với hạn mức thấp hơn và lãi suất cao hơn xe mới.
Lãi suất “0%” trong 6 tháng đầu có thực sự miễn lãi không? Thường không. Hai cơ chế phổ biến: (1) lãi được cộng vào giá xe ngay từ đầu — giá xe trong hợp đồng cao hơn giá niêm yết, (2) sau 6 tháng lãi suất tăng mạnh để bù lại. Yêu cầu xem tổng số tiền phải trả trong toàn bộ kỳ hạn, không chỉ nhìn vào lãi suất 6 tháng đầu.
Đang trả góp xe điện mà muốn bán xe thì xử lý thế nào? Cần tất toán khoản vay trước hoặc chuyển nhượng hợp đồng vay (nếu đơn vị cho vay cho phép). Bán xe trong khi còn dư nợ mà không thông báo cho bên cho vay là vi phạm hợp đồng. Nên liên hệ ngân hàng/công ty tài chính trước khi thực hiện bất kỳ giao dịch nào.
So sánh thuê xe điện dài hạn với mua trả góp, cái nào có lợi hơn? Thuê dài hạn (subscription) đang xuất hiện tại một số thành phố lớn với phí 800.000–1.500.000 đồng/tháng bao gồm bảo dưỡng và pin. Phù hợp nếu không muốn lo bảo dưỡng và không chắc nhu cầu dài hạn. Mua trả góp có lợi hơn nếu sử dụng trên 3 năm vì sau khi trả hết nợ, chi phí vận hành gần như bằng 0.
Kết Luận
Xe điện hai bánh là khoản đầu tư tài chính có thể tự hoàn vốn qua tiết kiệm nhiên liệu và bảo dưỡng — điều mà rất ít khoản vay tiêu dùng khác làm được. Vay để mua xe điện hoàn toàn hợp lý khi chọn đúng phân khúc xe phù hợp nhu cầu, đúng nguồn vay có lãi suất thấp nhất có thể tiếp cận, và kỳ hạn không quá dài so với tuổi thọ xe.
Nguyên tắc đơn giản: tổng lãi phải trả không nên vượt quá 15–20% giá trị xe. Nếu lãi suất đang chào khiến tổng lãi vượt mức đó, hãy tìm nguồn vay khác hoặc tăng vốn tự có trước khi vay.
Xem thêm các lựa chọn tài chính tại chợ tin vay hoặc đăng tin vay miễn phí để kết nối với người cho vay phù hợp. Đọc thêm kiến thức tài chính cá nhân tại chuyên mục kiến thức tài chính.











